Nous contacter

Don et fiscalité de l'Apel
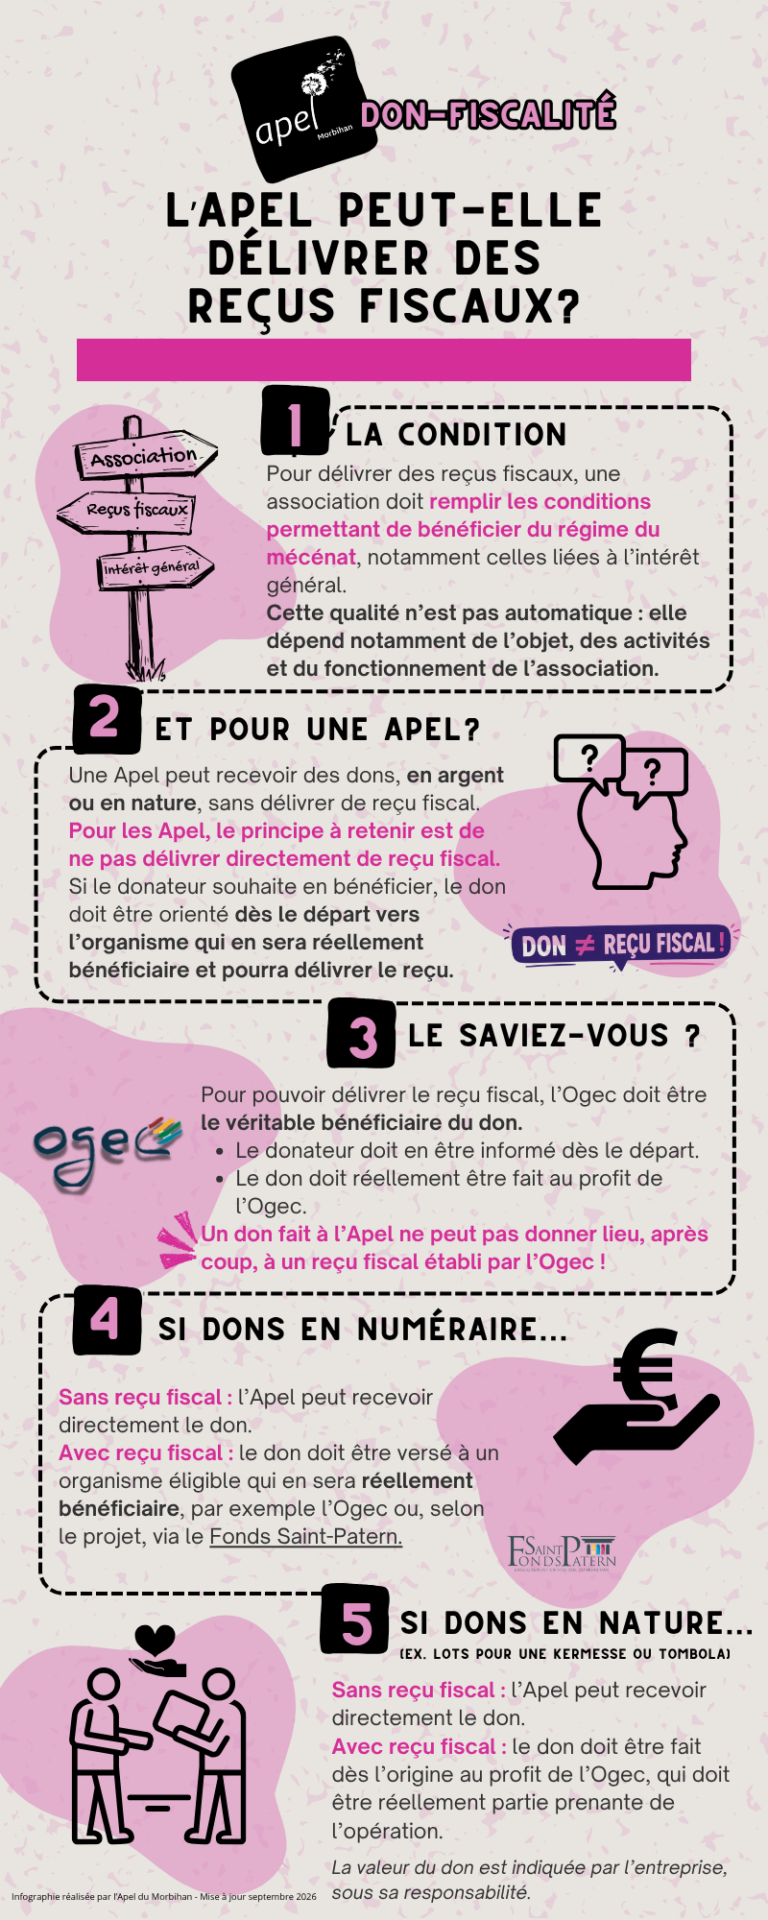
Pour pouvoir délivrer des reçus fiscaux ouvrant droit à une réduction d’impôt pour le donateur, une association doit remplir les conditions permettant de bénéficier du régime du mécénat, notamment celles liées à l’intérêt général. La seule qualité d’association loi 1901 ne suffit pas.
Pour les Apel, le principe à retenir est de ne pas délivrer directement de reçu fiscal.
Si le donateur souhaite bénéficier d’un reçu fiscal, le don doit être orienté dès le départ vers l’organisme qui en sera réellement bénéficiaire et pourra délivrer le reçu, notamment l’Ogec ou, selon le projet, le Fonds Saint-Patern.
Attention : l’Ogec ne peut pas délivrer après coup un reçu fiscal pour un don qui a en réalité été fait à l’Apel.
Retrouvez ci-dessous + d’informations en cliquant sur l’infographie.
Oui. Une Apel peut recevoir des dons, provenant de particuliers ou d’entreprises, en argent ou en nature. Comme toute association déclarée, elle peut recevoir des dons manuels sans autorisation particulière.
Le don doit être effectué sans contrepartie pour le donateur.
Les statuts-types des Apel prévoient d’ailleurs parmi leurs ressources « toute ressource non interdite par la loi, notamment les dons manuels, loteries-tombolas, fêtes, kermesses, etc. »
Attention : recevoir un don ne signifie pas que l’Apel peut délivrer un reçu fiscal. Si aucun reçu fiscal n’est demandé, l’Apel peut recevoir directement le don. Une lettre ou un mail de remerciement peut être adressé au donateur et conservé par l’Apel pour assurer la traçabilité du don.
Une Apel a juridiquement le droit, comme toute personne morale, d’ouvrir une cagnotte en ligne. Cette démarche ne peut cependant avoir de sens que si l’appel aux dons s’appuie sur un projet précis et chiffré.
Si l’objet de la cagnotte est de créer une caisse de solidarité pour des familles en difficulté (ou de pouvoir abonder la caisse de solidarité de l’établissement, ce qui vaut mieux que de faire un don en direct aux familles concernées), il convient de préciser les besoins auxquels cet appel à solidarité va répondre (par exemple, aider des familles n’ayant plus de revenus à régler les frais de scolarités), d’estimer les fonds nécessaires (montant à couvrir pour atteindre l’objectif) et le cas échéant, d’expliquer comment cette aide va s’articuler avec ce qui est mis en place par l’établissement.
Il faut donc au préalable prendre contact avec le chef d’établissement et l’Ogec pour effectuer une estimation des besoins et convenir avec eux de la façon de procéder, sachant que c’est au chef d’établissement d’examiner les demandes des familles (lesquelles peuvent lui remonter en direct, ou par l’intermédiaire de l’Apel).
En tout état de cause, il est indispensable de préserver l’anonymat des donneurs, et celui des bénéficiaires lorsqu’il s’agit de familles en difficulté.
Ces dons ne pourront faire l’objet d’une demande de reçu fiscal, l’Apel n’étant pas habilitée à en délivrer.